














इलाहाबाद उच्च न्यायालय ने एक महत्वपूर्ण अंतरिम आदेश जारी करते हुए स्टेट बैंक ऑफ इंडिया को निर्देश दिया है कि वह एक दिवंगत लोन धारक की पत्नी के बैंक खाते से काटी गई पूरी रकम तुरंत लौटाए। बैंक ने अपने एक ग्राहक की मृत्यु के बाद उसके बकाया व्यक्तिगत ऋण की भरपाई के लिए उसकी विधवा के खाते से 17,29,999 रुपये की राशि काट ली थी। अदालत ने स्पष्ट किया है कि जीवन बीमा से मिलने वाला पैसा मृतक की संपत्ति का हिस्सा नहीं होता, बल्कि वह उसके नामांकित व्यक्ति का स्वतंत्र अधिकार है।
बीमा राशि और बैंक की कार्रवाई का पूरा मामला
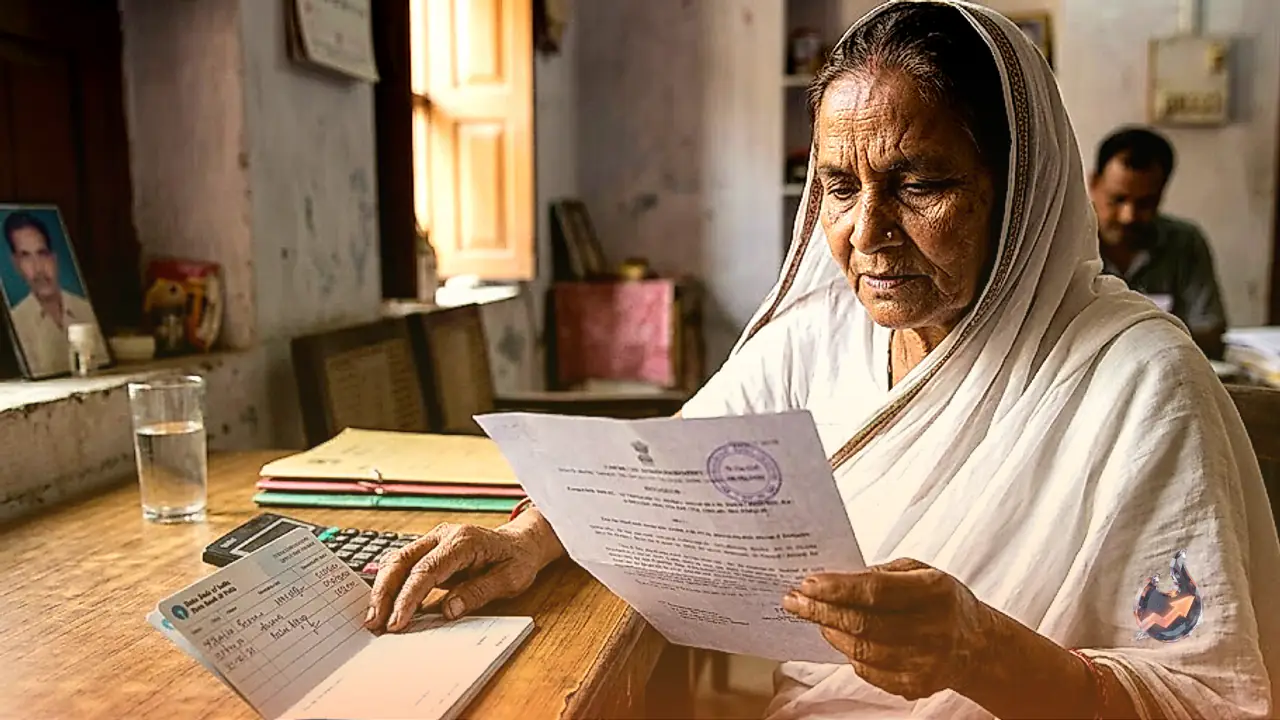
यह मामला उत्तर प्रदेश के कौशांबी जिले से जुड़ा है, जहां एक प्राथमिक विद्यालय में पदस्थ प्रधानाध्यापक अंबेश कुमार ने स्टेट बैंक ऑफ इंडिया से पर्सनल लोन लिया था। बीते वर्ष जून महीने में एक सड़क हादसे में अंबेश कुमार का अचानक निधन हो गया था। उनके चले जाने के बाद उनकी पत्नी के बैंक खाते में पति के जीवन बीमा की 50 लाख रुपये की दावा राशि प्राप्त हुई। हालांकि, बैंक ने इस बीमा राशि में से 17,29,999 रुपये बकाया लोन चुकता करने के नाम पर स्वतः ही काट लिए।
उच्च न्यायालय में विधवा की दलील और अदालत का रुख
बैंक की इस कार्रवाई के खिलाफ मृतक की पत्नी ने उच्च न्यायालय का दरवाजा खटखटाया। याचिकाकर्ता ने अदालत में पक्ष रखा कि उन्होंने न तो बैंक से कोई कर्ज लिया था और न ही वे उस लोन के लिए किसी तरह की गारंटर थीं। ऐसी स्थिति में बैंक को उनके व्यक्तिगत खाते से बिना अनुमति धनराशि काटने का कोई कानूनी अधिकार प्राप्त नहीं है।
अदालत का निर्णय और धारा 18(iii) का विश्लेषण
मामले की सुनवायी कर रही न्यायमूर्ति जे.जे. मुनीर और न्यायमूर्ति इंद्रजीत शुक्ला की पीठ ने बैंक की इस कार्यप्रणाली पर गंभीर टिप्पणी की। पीठ ने माना कि यद्यपि बैंक के लोन समझौते की धारा 18(iii) में समायोजन (सेट-ऑफ) के अधिकार काफी व्यापक लिखे गए हैं, फिर भी ये प्रावधान बैंक को किसी विधवा को प्राप्त बीमा लाभ से मृतक के कर्ज की वसूली की अनुमति नहीं देते हैं। अदालत ने जोर देकर कहा कि बीमा राशि मृतक की एस्टेट नहीं होती जिसे उत्तराधिकारियों के लिए छोड़ी गई देनदारी मान लिया जाए। यह एक सामाजिक सुरक्षा लाभ है, जो लाभार्थी को उसकी व्यक्तिगत हैसियत में हासिल होता है।
क्या होता है लोन एग्रीमेंट में समायोजन का अधिकार?
बैंकों के लोन एग्रीमेंट की धारा 18(iii) के तहत वित्तीय संस्थाओं को सेट-ऑफ का अधिकार मिलता है। इसके माध्यम से यदि कोई उधारकर्ता लोन चुकाने में डिफॉल्ट करता है, तो बैंक को बिना किसी पूर्व सूचना के उसके अन्य खातों जैसे बचत खाता, फिक्स्ड डिपॉजिट या रिकरिंग डिपॉजिट में जमा रकम का उपयोग बकाया ऋण, ब्याज और जुर्माने के समायोजन के लिए करने की सहमति मिल जाती है। हालांकि, इस मामले में उच्च न्यायालय के रुख ने स्पष्ट किया है कि लाभार्थी के अलग खाते में आई सामाजिक सुरक्षा राशि पर यह नियम लागू नहीं होता। अदालत में इस याचिका पर अगली विस्तृत सुनवाई 7 अक्टूबर, 2026 को निर्धारित की गई है।