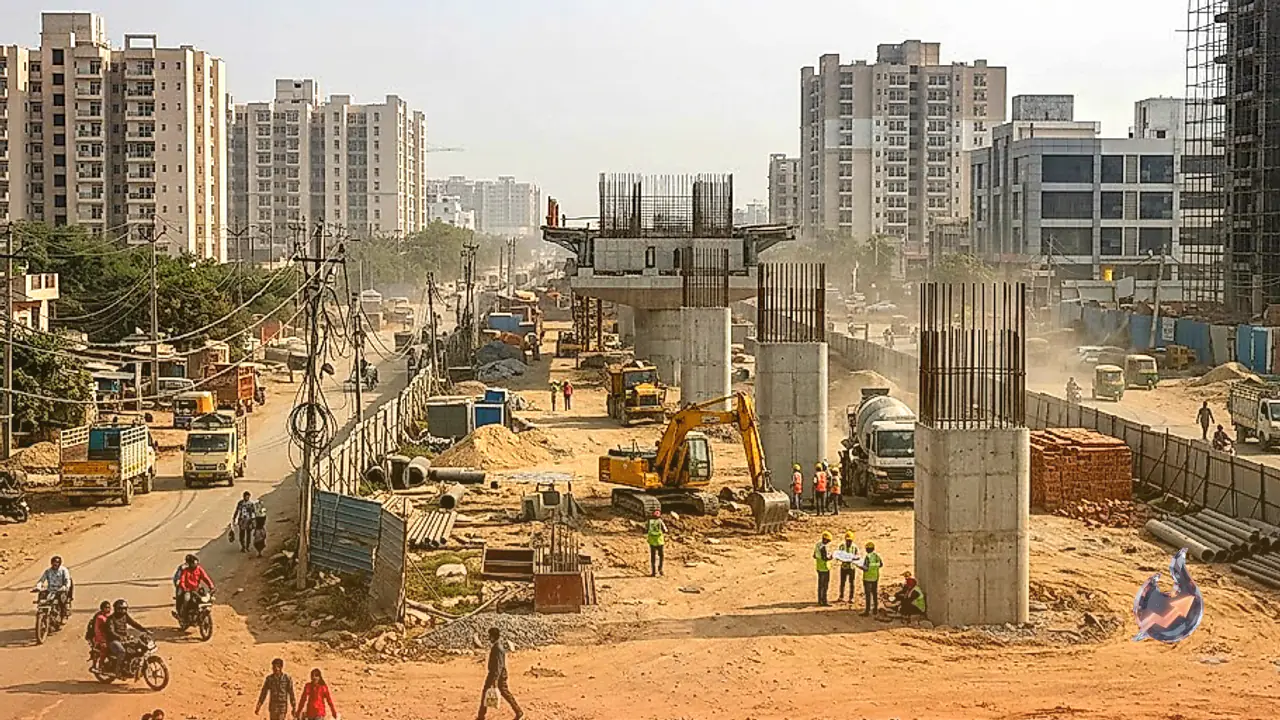















रियल एस्टेट बाजार में तैयार फ्लैटों के मुकाबले निर्माणाधीन इमारतों में घर खरीदना अक्सर सस्ता विकल्प माना जाता है, मगर इसमें वित्तीय जोखिम भी काफी अधिक रहता है। कई बार खरीदार केवल आकर्षक ब्रोशर और शुरुआती रियायतों को देखकर अपनी गाढ़ी कमाई लगा देते हैं, जिसके बाद निर्माण में देरी या लागत बढ़ने पर भारी परेशानी झेलनी पड़ती है। किसी भी प्रोजेक्ट में टोकन मनी देने या कागजात पर हस्ताक्षर करने से पहले कुछ बुनियादी बातों की गहन पड़ताल कर लेना बेहद आवश्यक है।
रियल एस्टेट रेगुलेशन अथॉरिटी के पोर्टल पर प्रोजेक्ट का विवरण जांचें
किसी भी निर्माणाधीन इमारत में निवेश करने का सबसे पहला कदम यह होना चाहिए कि आप रियल एस्टेट रेगुलेशन अथॉरिटी की आधिकारिक वेबसाइट पर जाकर संबंधित परियोजना का पंजीकरण नंबर खोजें। इस सरकारी पोर्टल पर परियोजना से जुड़ी तमाम महत्वपूर्ण जानकारियां दर्ज होती हैं, जिनमें डेवलपर का पूरा विवरण, स्वीकृत लेआउट प्लान, जमीन का मालिकाना हक और निर्माण कार्य पूरा होने की तय समयसीमा शामिल है। नियामक व्यवस्था के तहत बिल्डर के लिए यह अनिवार्य किया गया है कि वह खरीदारों से एकत्र की गई कुल राशि का 70 फीसदी हिस्सा एक अलग बैंक खाते में जमा रखे। इस संरक्षित खाते की रकम का उपयोग केवल उसी परियोजना की जमीन अधिग्रहण और निर्माण कार्यों के लिए किया जा सकता है। इसके बावजूद खरीदारों को यह ध्यान में रखना चाहिए कि महज पोर्टल पर पंजीकरण होने की बात समय पर घर का कब्जा मिलने की पूरी गारंटी नहीं देती है।
डेवलपर के पुराने ट्रैक रिकॉर्ड और विवादों की पड़ताल
जिस बिल्डर की योजना में आप अपना पैसा लगाने जा रहे हैं, उसके पुराने कामकाज का इतिहास खंगालना बेहद जरूरी होता है। यह पता लगाएं कि संबंधित डेवलपर ने अपनी पिछली परियोजनाओं का कब्जा ग्राहकों को तय समय पर सौंपा था या उनमें बेवजह की देरी की थी। इसके अलावा उस बिल्डर के खिलाफ उपभोक्ताओं की अदालतों या मंचों पर चल रहे किसी भी विवाद की जानकारी जुटाएं। यदि बिल्डर पर पहले से कानूनी विवाद या काम लटकाने के आरोप हैं, तो यह सीधा संकेत है कि आपका निवेश जोखिम में पड़ सकता है। अतीत के ट्रैक रिकॉर्ड से यह साफ हो जाता है कि संबंधित डेवलपर अपने वादों पर कितना खरा उतरता है और क्या वह वर्तमान प्रोजेक्ट को बिना किसी रुकावट के समय पर पूरा करने में सक्षम है।
कुल वास्तविक लागत और छिपे हुए शुल्कों की लिखित जानकारी
विज्ञापन में दिखाई जाने वाली बेस सेलिंग प्राइस अक्सर अंतिम कीमत नहीं होती है। घर का कब्जा मिलने तक आपको कुल कितना पैसा चुकाना होगा, इसका पूरा ब्रेकअप बिल्डर से लिखित रूप में मांगना चाहिए। इसमें फ्लैट की मूल कीमत के अलावा कार पार्किंग आवंटन शुल्क, फ्लोर राइज चार्ज, क्लब हाउस व अन्य नागरिक सुविधाओं की फीस तथा मेंटेनेंस डिपॉजिट शामिल होते हैं। इसके साथ ही सरकार को चुकाया जाने वाला जीएसटी भी अंतिम लागत का हिस्सा होता है। इन सभी मदों को जोड़कर जब तक पूरी राशि स्पष्ट न हो जाए, तब तक किसी भी सौदे पर सहमति नहीं जतानी चाहिए।
भुगतान योजना और आय के बीच संतुलन
निर्माणाधीन परिसंपत्ति की सबसे बड़ी खासियत यह मानी जाती है कि इसमें भुगतान निर्माण की प्रगति के आधार पर किस्तों में करना होता है। यदि खरीदार शुरुआत में ही बहुत बड़ी रकम डेवलपर के पास जमा कर देता है, तो आगे चलकर अन्य निजी जरूरतों के लिए नकदी का संकट खड़ा हो सकता है। इसलिए बुकिंग करने से पहले यह तय कर लें कि भुगतान का ढांचा कैसा रहेगा। यदि आप बैंक से होम लोन ले रहे हैं, तो यह संतुलन और भी संवेदनशील हो जाता है। आपकी नियमित मासिक आय और बैंक की किस्तों के बीच सही तालमेल बिठाकर ही बिल्डर के साथ एग्रीमेंट का मसौदा तैयार करवाना चाहिए।
दोहरे वित्तीय बोझ यानी ईएमआई और किराये का गणित
अंडर कंस्ट्रक्शन घर का निर्माण जब तक पूरा नहीं होता, तब तक खरीदार को किराये के मकान में रहना पड़ता है। ऐसी स्थिति में एक तरफ मौजूदा मकान का किराया जाता है और दूसरी तरफ बैंक से लिए गए कर्ज की मासिक किस्त शुरू हो जाती है। उदाहरण के तौर पर, यदि आपका मौजूदा मासिक किराया 25 हजार रुपये है और नए मकान के लिए बैंक की ईएमआई 35 हजार रुपये महीना जाने लगती है, तो हर महीने जेब से सीधे 60 हजार रुपये का खर्च निकलने लगेगा। यदि परियोजना तय समय पर पूरी हो जाती है तब तो यह बोझ संभाला जा सकता है, मगर निर्माण में साल-दर-साल देरी होने पर यह दोहरी मार भारी नुकसान पहुंचाती है। एक साल की देरी का मतलब 7.2 लाख रुपये का अतिरिक्त वित्तीय भार होता है, जिसे ध्यान में रखकर ही आगे बढ़ना चाहिए।
डाउन पेमेंट के अलावा आपातकालीन बचत कोष सुरक्षित रखें
अक्सर खरीदार घर की शुरुआती डाउन पेमेंट जुटाने के चक्कर में अपनी समूची बचत झोंक देते हैं। यह तरीका आर्थिक दृष्टि से बेहद खतरनाक साबित हो सकता है। नए घर में निवेश के समानांतर आपके पास एक पर्याप्त इमरजेंसी फंड हमेशा मौजूद रहना चाहिए। निर्माण की लंबी अवधि के दौरान यदि अचानक नौकरी में बदलाव, परिवार में चिकित्सीय आपातकाल या कोई दूसरा बड़ा खर्च सामने आ जाए, तो यह सुरक्षित पूंजी आपके काम आती है। ऐसा कोष होने से आपको आपात स्थिति में किसी भी तरह का महंगा व्यक्तिगत कर्ज लेने की मजबूरी नहीं झेलनी पड़ती।
बुकिंग रद्द करने और रिफंड से जुड़ी शर्तें
निर्माणाधीन मकान का सौदा कई वर्षों तक चलने वाली प्रक्रिया है, जिसमें लंबा सब्र रखना पड़ता है। जीवन में कई बार परिस्थितियां ऐसी बन जाती हैं कि किसी आपात स्थिति या योजना में बदलाव के चलते बुकिंग रद्द करानी पड़ सकती है। इसलिए कानूनी दस्तावेज पर दस्तखत करने से पहले कैंसिलेशन से जुड़े सभी नियम ध्यान से पढ़ लें। यह समझना जरूरी है कि बुकिंग रद्द होने की स्थिति में बिल्डर कितना शुल्क काटेगा, ब्याज का हिसाब कैसे होगा, पेनाल्टी क्या लगेगी और शेष रकम कब तक वापस मिलेगी। यह मान लेना पूरी तरह गलत होगा कि आपके मना करते ही जमा पूंजी तुरंत खाते में वापस आ जाएगी।
कब्जे में विलंब होने पर कानूनी अधिकार और अग्रिम योजना
कानून के तहत पंजीकृत परियोजनाओं के खरीदारों को महत्वपूर्ण सुरक्षा कवच दिए गए हैं। रियल एस्टेट कानून की धारा 18 के प्रावधानों के अनुसार, यदि बिल्डर तय समय पर पजेशन देने में नाकाम रहता है तो खरीदार को ब्याज सहित अपनी पूरी जमा राशि वापस मांगने का कानूनी अधिकार प्राप्त है। ऐसी सभी शर्तों का अध्ययन पहले ही कर लेना चाहिए। अंतिम फैसला लेने से पहले फ्लैट की कीमत, जीएसटी, अतिरिक्त विकास शुल्क, डाउन पेमेंट, कर्ज की किस्तें और निर्माण अवधि के दौरान लगने वाले कुल किराये का एक कच्चा चिट्ठा कागज पर तैयार करें। इस पूरे हिसाब के बाद ही यह स्पष्ट होगा कि घर की खरीद के बाद आपके पास रोजमर्रा के जीवन के लिए कितनी नकदी शेष बचेगी।