














घरेलू शेयर बाजार में बुनियादी ढांचा क्षेत्र से जुड़ी कंपनी पीएनसी इंफ्राटेक के शेयरों में आने वाले समय में 42 फीसदी तक की जोरदार बढ़त दर्ज की जा सकती है। मार्च की ताजा रिपोर्ट में कंपनी के मजबूत वैल्यूएशन और लगातार बढ़ते प्रोजेक्ट पोर्टफोलियो को देखते हुए इसे शीर्ष पसंदीदा शेयरों में शामिल किया गया है। निर्माण और राजमार्ग क्षेत्र में सरकार के बढ़ते पूंजीगत व्यय और नए नियमों से संगठित कंपनियों को खासा फायदा मिलने की उम्मीद है, जिसका सीधा लाभ इस इंफ्रास्ट्रक्चर कंपनी को मिल सकता है।
ऑर्डर बुक की स्थिति और रेवेन्यू विजिबिलिटी
दिसंबर 2022 के अंत तक कंपनी की कुल ऑर्डर बुक 17,842 करोड़ रुपये के मजबूत स्तर पर पहुंच चुकी है, जो वित्त वर्ष 2022 के इसके कुल राजस्व का लगभग तीन गुना यानी 3x है। इस विशाल ऑर्डर बुक में सड़क परियोजनाओं की हिस्सेदारी करीब 65 फीसदी है, जिसमें इंजीनियरिंग, प्रोक्योरमेंट एंड कंस्ट्रक्शन यानी ईपीसी और हाइब्रिड एन्युइटी मॉडल यानी एचएएम दोनों तरह के प्रोजेक्ट शामिल हैं। शेष 35 फीसदी हिस्सेदारी पेयजल और जल आपूर्ति से जुड़े प्रोजेक्ट्स की है।
इतनी बड़ी और विविध ऑर्डर बुक से कंपनी को अगले दो से तीन वर्षों के लिए स्पष्ट राजस्व दृश्यता मिलती है। वित्त वर्ष 2022 से वित्त वर्ष 2025 के दौरान कंपनी की राजस्व वृद्धि 18 फीसदी सीएजीआर की दर से आगे बढ़ने का अनुमान लगाया गया है। इसके अलावा कंपनी को वित्त वर्ष 2023 में 8,000 से 10,000 करोड़ रुपये के नए ऑर्डर हासिल होने की उम्मीद है, जबकि वित्त वर्ष 2024 में भी इसी स्तर पर नए ऑर्डर मिलने की संभावना जताई गई है।
सड़क क्षेत्र में सुधार और एनएचएआई के कड़े नियम
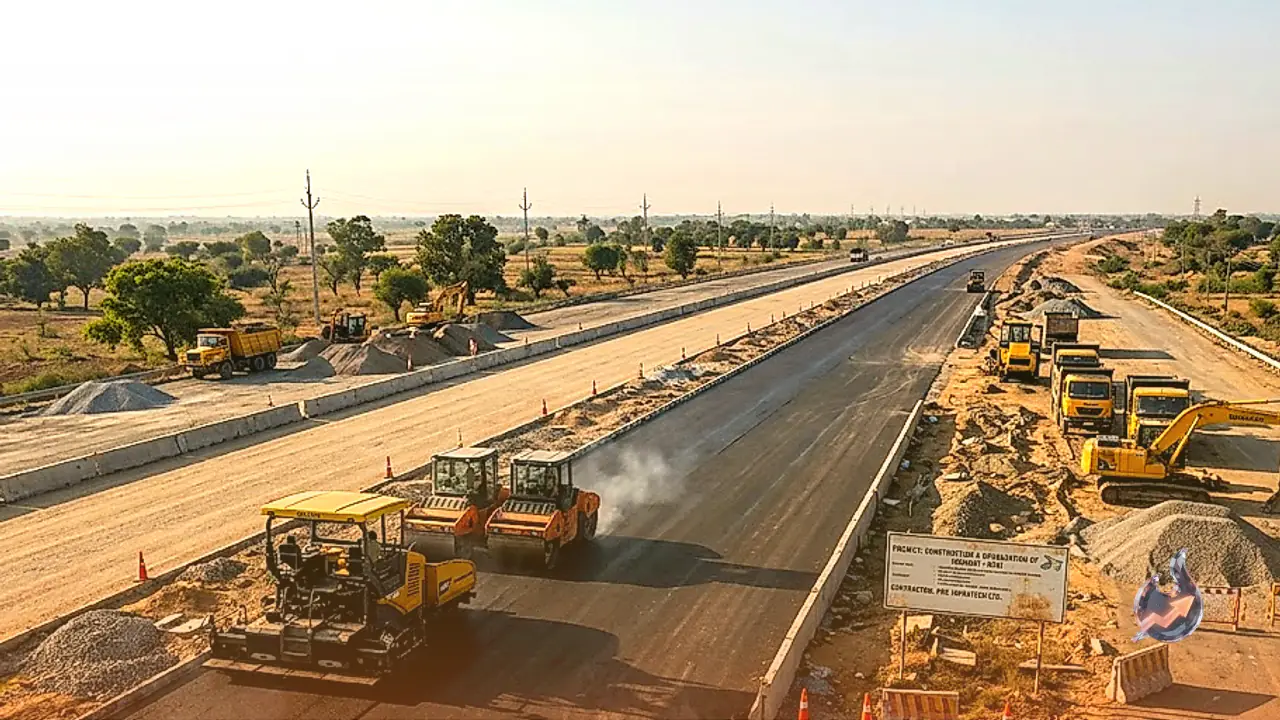
देश में बुनियादी ढांचे के विकास पर सरकार के विशेष जोर के चलते सड़क निर्माण क्षेत्र में खासी तेजी देखी जा रही है। भारतीय राष्ट्रीय राजमार्ग प्राधिकरण यानी एनएचएआई द्वारा सड़क परियोजनाओं की बोली प्रक्रिया में नियमों को कड़ा किया गया है। नियमों में इस सख्ती का सीधा सकारात्मक प्रभाव पीएनसी इंफ्राटेक जैसी स्थापित और संगठित कंपनियों के पक्ष में रहने वाला है, क्योंकि इससे गैर-संगठित या अयोग्य कंपनियों की अनियंत्रित प्रतिस्पर्धा कम होती है।
कंपनी के पास एक सुदृढ़ और विविधतापूर्ण ऑर्डर बुक के साथ-साथ बोलियों की एक मजबूत पाइपलाइन मौजूद है। नए प्रोजेक्ट्स के निरंतर प्रवाह, निर्माण क्षेत्र में उभरते नए अवसरों, परियोजनाओं के कुशल एवं समय पर निष्पादन और मजबूत वित्तीय साख को देखते हुए कंपनी का वित्तीय प्रदर्शन आने वाले वर्षों में काफी बेहतर रहने की उम्मीद है। अनुमानों के मुताबिक वित्त वर्ष 2022 से वित्त वर्ष 2025 के बीच कंपनी का रेवेन्यू 18 फीसदी सीएजीआर, एबिटा 22 फीसदी सीएजीआर और समायोजित शुद्ध लाभ यानी एपीएटी 29 फीसदी सीएजीआर की दर से बढ़ सकता है।
वैल्यूएशन, रेटिंग और 390 रुपये का टारगेट प्राइस
शेयर के मूल्यांकन की बात करें तो पीएनसी इंफ्राटेक वर्तमान में वित्त वर्ष 2024 और वित्त वर्ष 2025 की अनुमानित प्रति शेयर आय यानी ईपीएस के क्रमशः 11x और 10x के आकर्षक स्तर पर कारोबार कर रहा है। मौजूदा बाजार भाव पर यह वैल्यूएशन निवेश के लिहाज से काफी अनुकूल माना जा रहा है।
कंपनी के शेयर पर खरीदारी यानी बाय रेटिंग दी गई है। मूल्यांकन के तहत शेयर को वित्त वर्ष 2025 की ईपीएस पर 11x और एचएएम पोर्टफोलियो को बुक वैल्यू के 1x पर आंका गया है। इस मूल्यांकन पद्धति के आधार पर प्रति शेयर 390 रुपये का टारगेट प्राइस तय किया गया है, जो मौजूदा बाजार मूल्य से 42 फीसदी तक के संभावित रिटर्न की ओर इशारा करता है। समय पर प्रोजेक्ट पूरा करने का ट्रैक रिकॉर्ड और बैलेंस शीट की मजबूती इस लक्ष्य को हासिल करने में मददगार मानी जा रही है।