













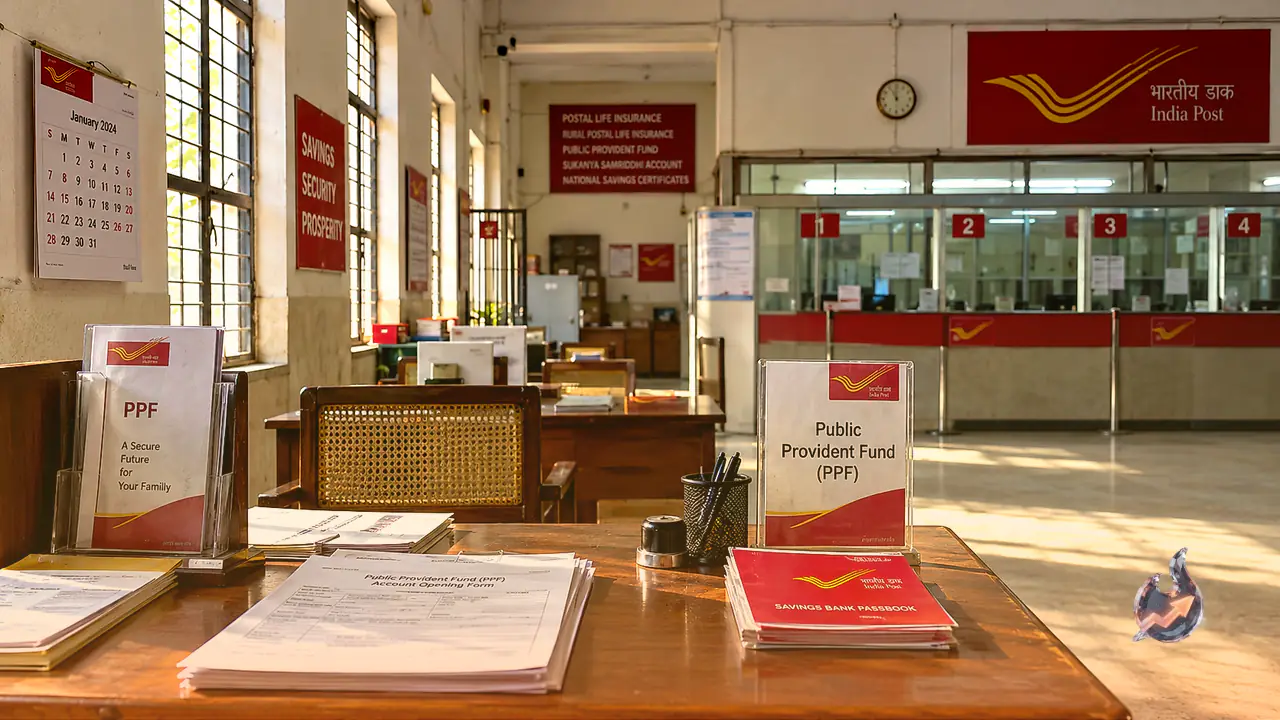

वित्तीय सुरक्षा की तलाश कर रहे लोगों के लिए डाकघर की बचत योजनाएं हमेशा से एक मजबूत और भरोसेमंद आधार रही हैं। शेयर बाजार में आने वाली तेज गिरावटों और म्यूचुअल फंड के संभावित उतार-चढ़ाव से दूर रहकर जो लोग अपनी गाढ़ी कमाई को सुरक्षित बढ़ाना चाहते हैं, उनके लिए पब्लिक प्रोविडेंट फंड यानी पीपीएफ एक मुफीद जरिया बनकर सामने आता है। देश भर में फैले डाकघरों के नेटवर्क के माध्यम से संचालित होने वाली इस योजना की सबसे बड़ी ताकत सरकारी गारंटी है, जिसके चलते जमाकर्ताओं की मूल पूंजी पर किसी तरह का कोई जोखिम नहीं रहता। समाज के हर तबके चाहे वे नौकरीपेशा हों, गृहिणियां हों, बुजुर्ग हों या छोटे कारोबारी, सभी के भविष्य की वित्तीय जरूरतों को ध्यान में रखते हुए इस व्यवस्था को तैयार किया गया है।
सालाना 7.1 प्रतिशत ब्याज और निश्चित रिटर्न
पब्लिक प्रोविडेंट फंड की लोकप्रियता की मुख्य वजह इसका ठोस ब्याज ढांचा और सुरक्षित रिटर्न है। मौजूदा समय में केंद्र सरकार इस योजना पर 7.1 प्रतिशत की दर से आकर्षक वार्षिक ब्याज उपलब्ध करा रही है। मध्यम और कम आय वर्ग के परिवार अपनी मासिक आमदनी में से नियमित रूप से एक निश्चित हिस्सा काटकर इस खाते में जमा कर सकते हैं। पंद्रह वर्षों के लंबे अंतराल में चक्रवृद्धि ब्याज का असर इस तरह दिखता है कि एक छोटी मासिक बचत भी अंत में एक विशाल वित्तीय सहारा बन जाती है। बाजार के जोखिमों से पूरी तरह अलग होने के कारण जमाकर्ता को हर तिमाही या छमाही पर रिटर्न घटने या पूंजी डूबने की चिंता नहीं सताती।
ट्रिपल टैक्स छूट का अनूठा लाभ
पीपीएफ की सबसे आकर्षक विशेषता इसका कर-मुक्त स्वरूप है, जो इसे पारंपरिक फिक्स्ड डिपॉजिट और अन्य बचत माध्यमों से कहीं आगे रखता है। इस योजना में निवेश की गई राशि पर आयकर नियमों के तहत पूरी छूट मिलती है। इसके अलावा खाते में हर साल जुड़ने वाले ब्याज पर सरकार किसी भी प्रकार का टैक्स नहीं वसूलती। जब 15 साल की निर्धारित अवधि पूरी होने के बाद निवेशक को मैच्योरिटी की कुल रकम सौंपी जाती है, तो वह समूची राशि भी शून्य टैक्स के दायरे में आती है। यानी निवेश, ब्याज और निकासी तीनों स्तरों पर निवेशक को एक रुपये का भी कर नहीं चुकाना पड़ता, जो लंबी अवधि के संपत्ति निर्माण में अत्यंत लाभदायक सिद्ध होता है।
12,500 रुपये की मासिक बचत से 40 लाख का हिसाब
योजना के गणित को एक व्यावहारिक गणना के जरिए आसानी से समझा जा सकता है। यदि कोई व्यक्ति प्रतिमाह 12,500 रुपये बचाने का संकल्प लेता है और इस राशि को अपने पीपीएफ खाते में जमा करता है, तो एक वित्तीय वर्ष में उसका कुल निवेश 1.5 लाख रुपये बैठता है। 15 वर्षों के संपूर्ण कार्यकाल के दौरान निवेशक की जेब से कुल 22.5 लाख रुपये जमा होते हैं। 7.1 प्रतिशत की तय वार्षिक ब्याज दर के आधार पर इस अवधि में लगभग 18.18 लाख रुपये केवल ब्याज के रूप में अर्जित होते हैं। इस तरह 15 साल पूरे होने पर मैच्योरिटी के समय कुल 40.68 लाख रुपये का विशाल फंड प्राप्त होता है। निवेशक अपनी वित्तीय क्षमता और प्राथमिकताओं के अनुसार इस योगदान को घटा या बढ़ा भी सकते हैं।
खाता खोलने के नियम और निवेश की सीमा
इस योजना में अनुशासन बनाए रखने के लिए सरकार ने 15 साल का लॉक-इन पीरियड तय किया है। इसका अर्थ यह है कि खाताधारक को लगातार 15 वर्षों तक नियमित रूप से अपना योगदान जारी रखना होता है और बीच में खाता पूरी तरह बंद करने की सामान्य अनुमति नहीं होती। इसके बावजूद आम नागरिकों की सुविधा के लिए प्रवेश की शर्तें बेहद सुलभ रखी गई हैं। कोई भी नागरिक न्यूनतम 500 रुपये से अपना पीपीएफ खाता शुरू कर सकता है। एक पूरे वित्तीय वर्ष के भीतर खाते में अधिकतम 1.5 लाख रुपये तक जमा कराने की कानूनी सीमा निर्धारित की गई है, जिससे छोटे बचतकर्ता भी बिना किसी भारी दबाव के अपनी क्षमतानुसार निवेश जारी रख सकें।
ऋण और आंशिक निकासी की विशेष सुविधाएं
लंबी अवधि की योजना होने के बावजूद आकस्मिक जरूरतों के समय यह खाता जमाकर्ताओं को नकदी का संकट नहीं झेलने देता। खाता शुरू होने के पहले वित्तीय वर्ष के समाप्त होने के तुरंत बाद से खाताधारक अपनी जमा पूंजी के आधार पर लोन लेने के लिए आवेदन कर सकते हैं। इससे आपात स्थिति में बिना खाता तोड़े जरूरी खर्चों का प्रबंध हो जाता है। इसके अतिरिक्त, यदि कोई निवेशक लोन लेने के बजाय सीधे फंड निकालना चाहता है, तो खाता संचालन के पांच वर्ष पूरे होने के बाद आंशिक निकासी की अनुमति भी प्रदान की जाती है। यह लचीलापन संकट की घड़ी में निवेशकों के लिए बड़ा संबल साबित होता है।
वैश्विक बचत योजनाओं से तुलना
सुरक्षित निवेश के अंतरराष्ट्रीय मॉडलों पर नजर डालें तो कई विकसित अर्थव्यवस्थाओं में दीर्घकालिक बचत योजनाओं की संरचना काफी खर्चीली होती है। उदाहरण के लिए अमेरिका और पश्चिमी देशों में चलने वाली कई लंबी अवधि की बचत योजनाओं में सालाना मेंटेनेंस शुल्क या शुरुआती प्रशासनिक खर्च ही 4,700 डॉलर यानी लगभग 4,49,674 रुपये तक पहुंच जाते हैं। भारी लागत चुकाने के बाद भी वहां ऐसी सरकारी संप्रभु सुरक्षा और तीनों स्तरों पर टैक्स छूट जैसी सुविधाएं मिलना लगभग नामुमकिन होता है। इसके उलट भारत में डाकघर की पीपीएफ योजना अत्यंत मामूली औपचारिकताओं, न्यूनतम लागत और शून्य जोखिम के साथ हर साधारण नागरिक को अपनी छोटी बचत से संपन्न बनने का सीधा अवसर देती है।