
















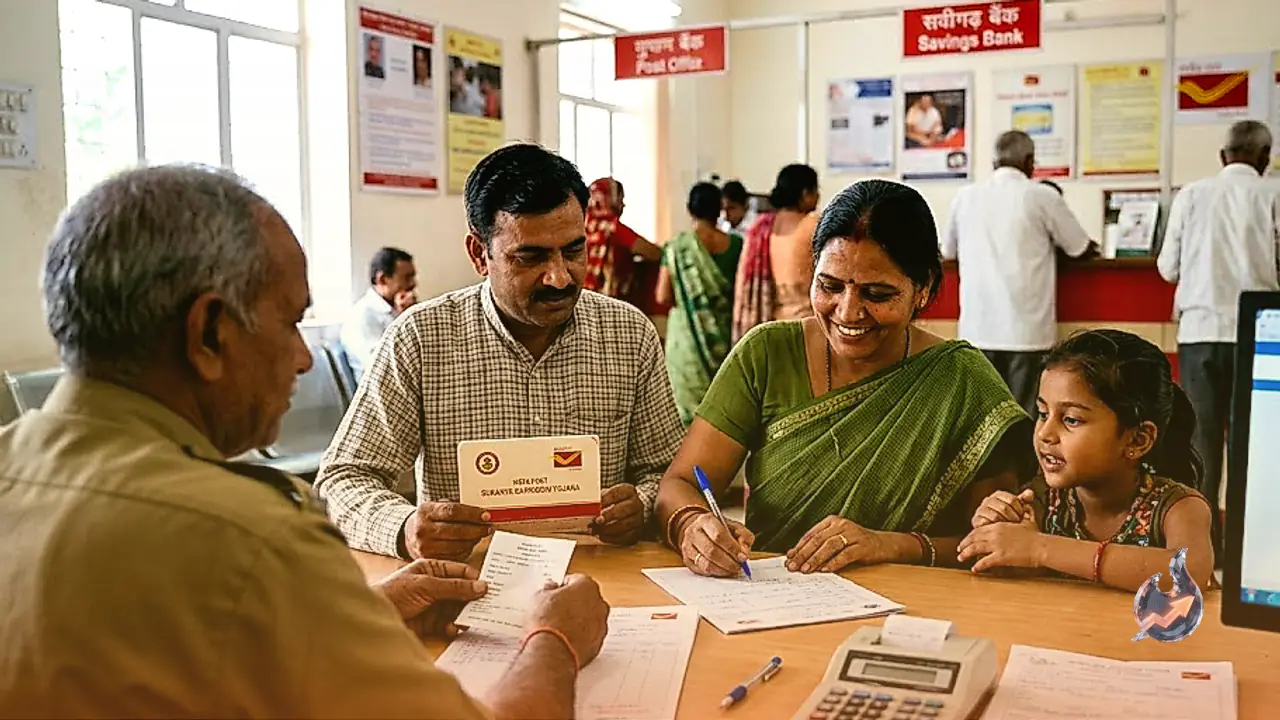
अपनी लाडली के सुरक्षित और सुनहरे कल को संवारने के लिए शुरुआत में ही किसी बहुत बड़ी पूंजी का होना जरूरी नहीं है. अगर कोई परिवार हर महीने अपनी घरेलू बचत में से महज 1,200 रुपये निकालकर सुकन्या समृद्धि योजना में डालना शुरू कर दे, तो समय बीतने के साथ एक मजबूत आर्थिक संबल तैयार किया जा सकता है. इस मासिक बचत के जरिए साल भर में कुल 14,400 रुपये खाते में पहुंचते हैं. योजना के नियम के अनुसार अगर अभिभावक लगातार 15 वर्षों तक इस नियमित अंशदान को बनाए रखते हैं, तो उनकी तरफ से जमा की गई कुल मूल राशि 2,16,000 रुपये बैठेगी. इस समयावधि के बाद खाताधारक को अगले छह सालों तक अपनी जेब से कोई अतिरिक्त धन नहीं लगाना पड़ता, जबकि खाते में जमा पूरी रकम पर 21 साल की मैच्योरिटी अवधि तक लगातार ब्याज की गणना चलती रहती है.
कंपाउंडिंग का असर और अनुमानित मैच्योरिटी रकम
नियमित और छोटी बचत को जब लंबे वक्त तक बिना छेड़े बढ़ने दिया जाता है, तो चक्रवृद्धि ब्याज का प्रभाव काफी व्यापक हो जाता है. यदि पूरी योजना अवधि के दौरान 8.2 प्रतिशत की सालाना ब्याज दर को एक समान मानकर गणना की जाए, तो प्रति माह 1,200 रुपये के योगदान से 21 साल पूरे होने पर लगभग 6.90 लाख रुपये का बड़ा कोष इकट्ठा हो सकता है. इस पूरे फंड में सबसे ध्यान देने योग्य बात यह है कि कुल 6.90 लाख रुपये में से करीब 4.74 लाख रुपये की राशि केवल अर्जित ब्याज के रूप में मिलती है. इसका सीधा मतलब यह हुआ कि मूल पूंजी की तुलना में ब्याज की हिस्सेदारी दोगुनी से भी अधिक हो जाती है. हालांकि यह बात ध्यान में रखनी चाहिए कि इस सरकारी बचत योजना पर ब्याज दरों की समीक्षा सरकार समय-समय पर करती रहती है, जिससे वास्तविक मिलने वाला आंकड़ा भविष्य की घोषित दरों पर निर्भर करेगा.
निवेश का पूरा गणित और समयसीमा
यदि इस बचत मॉडल के आंकड़ों को क्रमबद्ध तरीके से समझें, तो तस्वीर पूरी तरह स्पष्ट हो जाती है
- मासिक जमा राशि: 1,200 रुपये हर महीने
- 15 वर्षों में कुल जमा पूंजी: 2,16,000 रुपये
- 21 वर्ष पूरे होने पर अनुमानित कुल रकम: लगभग 6,90,000 रुपये
- केवल ब्याज से होने वाला लाभ: लगभग 4,74,000 रुपये
यह पूरा अनुमान मासिक किस्त और पूरे 21 साल तक 8.2 प्रतिशत की स्थिर वार्षिक ब्याज दर के आधार पर निकाला गया है.
15 साल जमा और 6 साल का ब्याज लाभ
सुकन्या समृद्धि खाते की सबसे व्यावहारिक खूबी यह है कि इसमें पूरे 21 साल तक लगातार पैसा जमा करने की बाध्यता नहीं रहती है. तय प्रक्रिया के तहत अभिभावक को पहले 15 साल तक ही 1,200 रुपये प्रति माह जमा करने होते हैं. इसके बाद के 6 वर्षों के दौरान परिवार पर कोई नया निवेश करने का दबाव नहीं रहता, फिर भी बैंक या डाकघर के खाते में संचित राशि पर चक्रवृद्धि ब्याज लगातार जुड़ता चला जाता है. दीर्घकालिक निवेश की यही सबसे बड़ी ताकत मानी जाती है. शुरुआती दौर में 1,200 रुपये की किस्त बहुत सामान्य लग सकती है, परंतु समय के साथ जब ब्याज पर भी ब्याज की गणना होने लगती है, तो पूंजी तेजी से बढ़ती है.
खाता खोलने की पात्रता और न्यूनतम सीमा
इस कल्याणकारी योजना में खाता खुलवाने के लिए बेटी की उम्र 10 वर्ष से कम होनी अनिवार्य है. माता-पिता या कानूनी अभिभावक किसी भी अधिकृत डाकघर या बैंक शाखा में जाकर इस खाते का संचालन शुरू कर सकते हैं. योजना की वित्तीय सीमाएं भी आम आदमी की सहूलियत को ध्यान में रखकर तय की गई हैं, जिसमें किसी एक वित्त वर्ष में न्यूनतम 250 रुपये और अधिकतम 1.50 लाख रुपये तक जमा करने की छूट मिलती है. ऐसे में 1,200 रुपये महीने यानी सालाना 14,400 रुपये का विकल्प उन परिवारों के लिए भी बेहद सहज और मुफीद साबित होता है जो हर महीने बहुत बड़ा वित्तीय जोखिम या भारी बचत का भार नहीं उठा सकते.
निकासी के नियम और उच्च शिक्षा की सुविधा
सुकन्या समृद्धि खाते में जमा पूंजी को पूरी तरह से बीच में निकालने की अनुमति नहीं दी जाती है, जिससे बचत का मूल उद्देश्य सुरक्षित रहता है. जब बेटी 18 साल की उम्र पूरी कर लेती है, तब उसकी उच्च शिक्षा के खर्चों को पूरा करने के लिए निर्धारित नियमों के तहत आंशिक निकासी की विशेष सुविधा मिलती है. खाते की पूरी धनराशि योजना की पूरी 21 साल की तय अवधि समाप्त होने पर ही जारी की जाती है. यदि कोई परिवार छोटी बचत, लंबे समय का अनुशासन और कंपाउंडिंग की शक्ति को सही ढंग से जोड़ ले, तो महज 1,200 रुपये की मासिक शुरुआत से भी बेटी के भविष्य के लिए करीब 6.90 लाख रुपये का मजबूत फंड आसानी से तैयार कर सकता है.