














आर्टिफिशियल इंटेलिजेंस की खोज से हिला कंप्यूटर साइंस, एक्सपोनेंशियल टाइम हाइपोथिसिस पर उठे सवाललाइव: चक्रवात अर्णब का ओडिशा और आंध्र प्रदेश में भारी तांडव, 55 हजार से अधिक लोग सुरक्षित स्थानों पर शिफ्टहजारों साल पुराना है कंडोम का इतिहास, कभी भेड़ की आंत और कछुए के खोल से तैयार होते थे ये कवरपेरेंट्स की ये 5 गलतियां घर में बढ़ाती हैं भाई-बहनों के बीच मनमुटाव, ताउम्र रिश्तों में आ जाती है कड़वाहटरिवाइव हुआ समझौता: वोक्सवैगन ग्रुप के साथ एआई असिस्टेंट साझा करेगी रिवियनडोनाल्ड ट्रंप के राष्ट्रपति बनने के बाद कैसे बढ़ी ट्रांसजेंडर बच्चों के माता-पिता की मानसिक चिंता?स्पेन ट्रेन हादसा: 69 लोगों की मौत, युवा एथलीट और पूर्व मंत्री भी शामिलनीट-यूजी और नेट विवादों के साये में एनटीए का कायापलट, सीआईएसएफ को सौंपी गई सुरक्षा और हटाए गए 600 विशेषज्ञद डेविल्स रिव्यू (2026): कैसे आधी सदी पुराना कल्ट क्लासिक इस हेलोवीन सीजन का सबसे बड़ा सिनेमाई धमाका बन गयाराशिद खान ने टी20 इंटरनेशनल क्रिकेट में रचा नया इतिहास, बने 200 विकेट लेने वाले दुनिया के पहले गेंदबाज
आरबीआई की ब्याज दर बढ़ोतरी के बावजूद स्टेट बैंक ऑफ इंडिया ने फिक्स्ड डिपॉजिट पर ब्याज बढ़ाने से किया इनकारमनी
8 अक्तू॰ 2026, 11:35 pm (21 दिन पहले)· 2

आरबीआई की ब्याज दर बढ़ोतरी के बावजूद स्टेट बैंक ऑफ इंडिया ने फिक्स्ड डिपॉजिट पर ब्याज बढ़ाने से किया इनकार

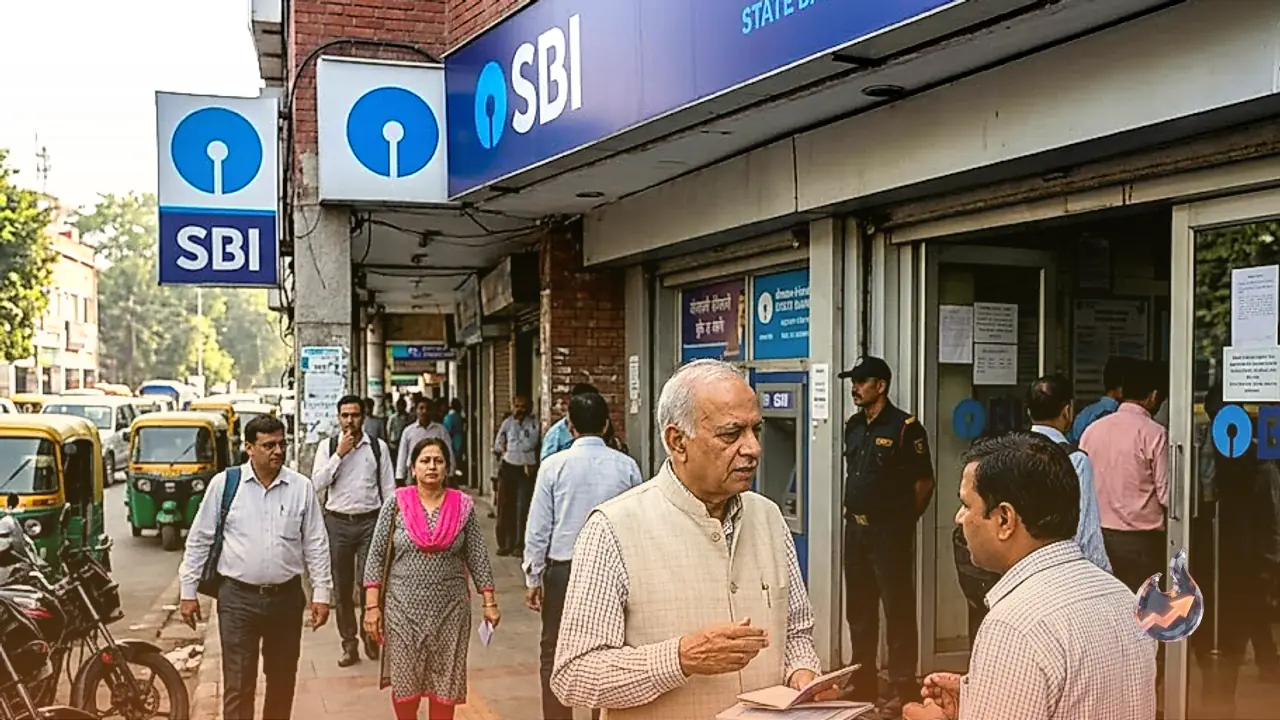
रिज़र्व बैंक द्वारा रेपो रेट में बढ़ोतरी किए जाने के बाद भी स्टेट बैंक ऑफ इंडिया ने स्पष्ट किया है कि बैंकिंग सिस्टम में पर्याप्त नकदी के कारण फिक्स्ड डिपॉजिट की ब्याज दरों में तुरंत कोई इजाफा नहीं होगा।

भारतीय रिजर्व बैंक द्वारा लगभग साढ़े तीन साल के अंतराल के बाद रेपो रेट में की गई बढ़ोतरी ने वित्तीय बाजार में हलचल पैदा कर दी है। इसके बाद वाणिज्यिक बैंकों ने अपनी कर्ज दरों में संशोधन करना शुरू कर दिया है। जहां सार्वजनिक क्षेत्र के यूको बैंक ने रेपो रेट से जुड़े अपने ऋणों पर ब्याज दरें तुरंत बढ़ा दी हैं, वहीं अपनी जमा राशि पर बेहतर रिटर्न की उम्मीद कर रहे ग्राहकों को अभी थोड़ा इंतजार करना होगा। देश के सबसे बड़े सरकारी बैंक स्टेट बैंक ऑफ इंडिया ने यह पूरी तरह साफ कर दिया है कि फिक्स्ड डिपॉजिट पर ब्याज दरों में तुरंत कोई बढ़ोतरी नहीं की जाएगी।

बैंकिंग प्रणाली में अतिरिक्त नकदी के कारण जमा दरें स्थिर

स्टेट बैंक ऑफ इंडिया के चेयरमैन सीएस शेट्टी के अनुसार, वर्तमान में देश की बैंकिंग प्रणाली में पर्याप्त मात्रा में अतिरिक्त नकदी उपलब्ध है। इस भरपूर नकदी के कारण बड़े बैंकों को नई पूंजी जुटाने के लिए जमा दरों को तुरंत बढ़ाने की कोई आवश्यकता महसूस नहीं हो रही है। यही वजह है कि अगले दो से तीन महीनों के दौरान आम उपभोक्ताओं के लिए FD दरों में किसी भी तरह के बदलाव की संभावना नहीं है। बैंक प्रबंधन का मानना है कि केंद्रीय बैंक द्वारा रेपो रेट में की गई इस वृद्धि से आने वाली दो से तीन तिमाहियों तक बैंकों के नेट इंटरेस्ट मार्जिन (NIM) को मजबूती मिलेगी। इस अवधि में जब बैंकों के मुनाफे का मार्जिन सुधरेगा, उसके बाद ही ग्राहकों को दी जाने वाली जमा दरों में बढ़ोतरी पर विचार किया जा सकता है।

ये भी पढ़ें

आरबीआई के सख्त रुख और कर्ज दरों पर इसका प्रभाव

हाल ही में रिज़र्व बैंक की मौद्रिक नीति समिति ने नीतिगत रेपो दर को 0.25 प्रतिशत बढ़ाकर 5.50 प्रतिशत करने का निर्णय लिया है। इसके साथ ही, केंद्रीय बैंक ने अपने रुख को बदलकर सख्त और नियंत्रित करने वाला बना दिया है, ताकि देश में बढ़ती महंगाई पर काबू पाया जा सके। इस फैसले का सीधा असर कर्ज लेने वाले ग्राहकों पर पड़ा है क्योंकि भारतीय बैंकिंग प्रणाली में 50 प्रतिशत से अधिक ऋण बाहरी बेंचमार्क दरों से जुड़े हुए हैं। चूंकि इन ऋणों के लिए रेपो रेट ही सबसे मुख्य बाहरी बेंचमार्क है, इसलिए केंद्रीय बैंक की नीतिगत दरों में होने वाला कोई भी बदलाव सीधे ग्राहकों के लोन की ब्याज दरों को बढ़ा देता है, जैसा कि यूको बैंक के मामले में देखा गया है।

भविष्य में कर्ज की मांग बढ़ने पर बढ़ सकती हैं एफडी दरें

आने वाले समय में सावधि जमा या फिक्स्ड डिपॉजिट पर मिलने वाले ब्याज की दिशा मुख्य रूप से ऋण की मांग पर निर्भर करेगी। स्टेट बैंक ऑफ इंडिया के शीर्ष अधिकारियों का कहना है कि यदि ऋण की मांग इसी तेज रफ्तार से बढ़ती रही, तो बैंकों को कर्ज देने के लिए अतिरिक्त फंड जुटाने की जरूरत पड़ेगी। ऐसी स्थिति में बैंकों को मजबूरन अपनी जमा दरें बढ़ानी होंगी ताकि वे अधिक से अधिक ग्राहकों को अपनी ओर आकर्षित कर सकें। इसके अलावा, बढ़ती मुद्रास्फीति के दौर में जमाकर्ताओं को सकारात्मक वास्तविक ब्याज दर मिलना भी बेहद जरूरी है। बाजार विश्लेषकों का अनुमान है कि रिज़र्व बैंक आने वाले समय में दो या तीन चरणों में कुल मिलाकर 0.75 प्रतिशत तक रेपो रेट बढ़ा सकता है, जिसके बाद बैंकों पर जमा दरों में बढ़ोतरी का दबाव और बढ़ जाएगा।

स्टेट बैंक ऑफ इंडिया ने जताया कर्ज वृद्धि पर भरोसा

बाजार में सख्त मौद्रिक नीतियों के बावजूद, स्टेट बैंक ऑफ इंडिया अपने परिचालन और ऋण पोर्टफोलियो को लेकर काफी सकारात्मक है। इस प्रमुख सरकारी बैंक को उम्मीद है कि वह चालू वित्त वर्ष में अपने ऋण पोर्टफोलियो में 14 से 15 प्रतिशत की मजबूत वृद्धि दर बनाए रखने में सफल रहेगा। बैंक के नीतिगत दिशानिर्देशों के अनुसार, इसकी कर्ज वृद्धि दर देश की नाममात्र सकल घरेलू उत्पाद (GDP) की वृद्धि दर से कम से कम दो से तीन प्रतिशत अधिक होनी चाहिए। चूंकि बैंक के कुल ऋण पोर्टफोलियो का एक बड़ा हिस्सा सीधे बाहरी मानकों से जुड़ा हुआ है, इसलिए इन संपत्तियों की दरों में स्वतः ही सुधार हो जाएगा, जिससे बैंक की आय में लगातार वृद्धि होती रहेगी, भले ही जमाकर्ताओं को फिलहाल अपनी पुरानी दरों पर ही संतोष करना पड़े।

सवाल-जवाब

आरबीआई ने रेपो रेट में बढ़ोतरी क्यों की है?
आरबीआई ने बढ़ती महंगाई को नियंत्रित करने के लिए रेपो रेट को 0.25% बढ़ाकर 5.50% कर दिया है और अपनी मौद्रिक नीति को सख्त किया है.
एसबीआई अभी फिक्स्ड डिपॉजिट (FD) की ब्याज दरों में बढ़ोतरी क्यों नहीं कर रहा है?
एसबीआई अपनी एफडी दरों को इसलिए नहीं बढ़ा रहा है क्योंकि बैंकिंग प्रणाली में पर्याप्त नकदी उपलब्ध है, जिसके कारण बैंक को तुरंत नए फंड जुटाने की आवश्यकता नहीं है.
जमाकर्ता एसबीआई की एफडी दरों में बढ़ोतरी की उम्मीद कब कर सकते हैं?
एसबीआई के चेयरमैन के अनुसार, बैंक दो से तीन तिमाहियों के बाद जमा दरों को बढ़ाने पर विचार करेगा, जब रेपो रेट बढ़ोतरी का लाभ उसके नेट इंटरेस्ट मार्जिन (NIM) में दिखने लगेगा.
रेपो रेट में बढ़ोतरी का मौजूदा या नए बैंक ऋणों पर क्या असर पड़ेगा?
बैंकिंग प्रणाली में 50% से अधिक ऋण बाहरी बेंचमार्क दरों जैसे कि रेपो रेट से जुड़े हैं. परिणामस्वरूप, ये लोन स्वतः ही महंगे हो जाएंगे और ग्राहकों की ईएमआई बढ़ जाएगी.
चालू वित्त वर्ष में एसबीआई के लिए अनुमानित ऋण वृद्धि दर क्या है?
एसबीआई को चालू वित्त वर्ष में अपने ऋण पोर्टफोलियो में 14% से 15% की वृद्धि दर बनाए रखने का भरोसा है, जो नाममात्र जीडीपी विकास दर से 2% से 3% अधिक है.
संपादकीय नीति सुधार नीति

टिप्पणियाँ 5

Carlos Mendoza@carlos-mendoza·21 दिन पहले

रेपो रेट बढ़ने पर लोन तो तुरंत महंगे हो गए, पर एफडी पर ब्याज के लिए तीन महीने का इंतज़ार क्यों?

Rohan Gupta@rohan-gupta·21 दिन पहले

लोन महंगे करने में बैंक सबसे आगे रहते हैं, पर जब एफडी पर ब्याज बढ़ाने की बारी आती है तो हमेशा कोई न कोई बहाना मिल जाता है। क्या आम आदमी की बचत की कोई कीमत ही नहीं बची है?

Divya Reddy@divya-reddy·21 दिन पहले

रोहन जी, बात तो आपकी सही है। पर बच्चों की पढ़ाई और ट्यूशन फीस के बढ़ते खर्च के बीच एफडी पर भी थोड़ा राहत मिल जाती तो अच्छा रहता।

Amit Patel@amit-patel·21 दिन पहले

लोन महंगा होते ही बैंक तुरंत लोन के रेट बढ़ा देते हैं, पर एफडी पर ब्याज बढ़ाने के लिए हमेशा बहाना चाहिए होता है।

Michael Anderson@michael-anderson·21 दिन पहले

अमित भाई, बिल्कुल सही कहा आपने। पिछले साल जब मैं वॉशिंगटन में था, वहाँ के बैंकों का भी यही हाल था—लोन के पैसे तुरंत वसूले, पर ब्याज देने में महीने लगा दिए।

नागरिक पत्रकारिता

TrendKia पत्रकार बनें

जनता की आवाज़

अपने आसपास की ख़बरें, तस्वीरें और वीडियो ट्रेंडकिआ के साथ साझा करें और अपनी आवाज़ देश तक पहुँचाएँ। हर नागरिक एक पत्रकार।

अभी जुड़ें
CH 01 लाइव
TrendKia TV ON AIR
Chamar no WhatsApp