













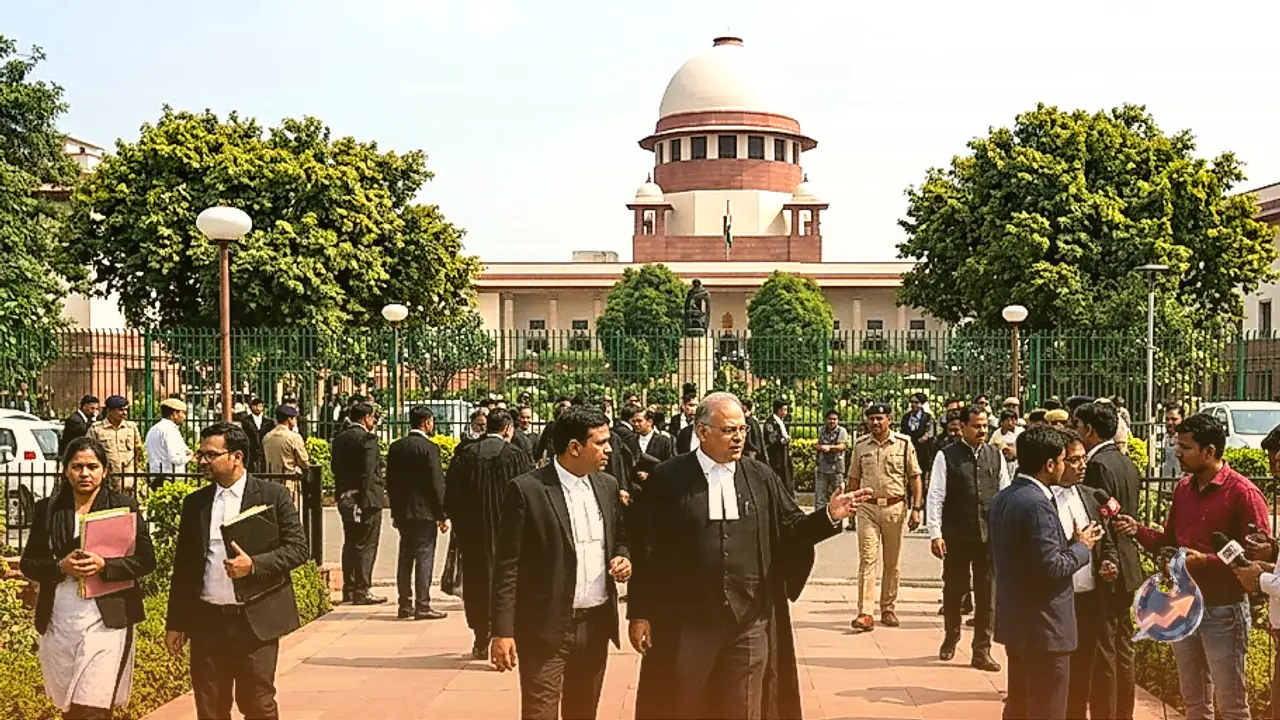
देश भर में बढ़ते डिजिटल अरेस्ट और ऑनलाइन वित्तीय धोखाधड़ी के मामलों पर शीर्ष अदालत ने बेहद कड़ा रुख अपनाया है। देश के प्रधान न्यायाधीश जस्टिस सूर्यकांत की अगुवाई वाली तीन सदस्यीय विशेष पीठ ने साइबर अपराधियों द्वारा फोन कॉल और वीडियो कॉल के जरिए आम नागरिकों को शिकार बनाए जाने की बढ़ती घटनाओं पर गंभीर चिंता जाहिर की है। अदालत का साफ मानना है कि जब किसी खाताधारक के खाते से असामान्य और संदिग्ध लेन-देन किया जाता है, तो वित्तीय संस्थानों को केवल मूकदर्शक बनकर बाद में रिपोर्ट तैयार करने तक सीमित नहीं रहना चाहिए, बल्कि ऐसे लेन-देन को तुरंत रोकने की ठोस व्यवस्था अमल में लानी चाहिए।
मोबाइल पर गिरफ्तारी के दावों पर अदालत ने उठाए सवाल
सुनवाई की शुरुआत में ही पीठ ने इस बात पर गहरा आश्चर्य जताया कि व्यापक स्तर पर सूचना और जागरूकता अभियान चलने के बाद भी लोग अपराधियों के झांसे में कैसे आ जाते हैं। प्रधान न्यायाधीश जस्टिस सूर्यकांत ने टिप्पणी करते हुए कहा कि कोई भी व्यक्ति सामान्य विवेक से यह कैसे स्वीकार कर सकता है कि किसी को मोबाइल फोन या वीडियो कॉल के माध्यम से हिरासत में लिया या गिरफ्तार किया जा सकता है। उन्होंने इस बात पर बल दिया कि पुलिस और जांच एजेंसियों द्वारा लगातार सतर्क किए जाने के बावजूद शिक्षित लोग भी ऐसे साइबर चक्रव्यूह में उलझकर अपनी जीवन भर की पूंजी गंवा रहे हैं।
इस महत्वपूर्ण मामले की सुनवाई प्रधान न्यायाधीश जस्टिस सूर्यकांत के साथ जस्टिस जॉयमाल्या बागची और जस्टिस वी. मोहना की पीठ कर रही थी। सुनवाई के दौरान अदालत को एक हालिया घटना की जानकारी दी गई, जिसमें एक पीड़ित महिला अपराधियों के डिजिटल अरेस्ट के जाल में फंस गई और उसने अपनी 2.5 करोड़ रुपये की भारी-भरकम जमा राशि गंवा दी। इस भयावह उदाहरण ने वित्तीय संस्थानों की मौजूदा निगरानी प्रणाली की कमियों को उजागर कर दिया।
संदिग्ध लेन-देन को रियल टाइम में रोकने की दरकार
सर्वोच्च अदालत ने बैंकिंग प्रणाली के मौजूदा कामकाज पर गंभीर प्रश्न खड़े किए। पीठ ने स्पष्ट शब्दों में कहा कि अगर किसी बैंक खाते में वर्षों से सामान्य और सीमित रकम का आवागमन हो रहा हो, और अचानक उस खाते से अप्रत्याशित रूप से करोड़ों या लाखों रुपये की असामान्य निकासी या ट्रांसफर शुरू हो जाए, तो बैंकों का स्वचालित सुरक्षा तंत्र तुरंत सक्रिय क्यों नहीं होता? अदालत ने रेखांकित किया कि साइबर अपराध घटित हो जाने के बाद केवल घटना की कागजी रिपोर्ट बना लेना या पुलिस में केस दर्ज करने की औपचारिकता निभाना समाधान नहीं है। प्राथमिक उद्देश्य यह होना चाहिए कि नागरिकों की गाढ़ी कमाई बैंक के दरवाजे से बाहर निकलने से पहले ही सुरक्षित कर ली जाए।
अदालत ने निर्देश दिया कि उच्च जोखिम वाले और अचानक होने वाले भारी लेन-देन को आगे बढ़ाने से पहले उसकी सत्यता और वास्तविकता की कड़ी जांच की जानी चाहिए। यदि किसी लेन-देन में धोखाधड़ी की तनिक भी आशंका दिखाई देती है, तो बैंक अधिकारियों का यह कर्तव्य बनता है कि वे तुरंत संबंधित क्षेत्राधिकार के पुलिस स्टेशन को इसकी सूचना दें। बैंकों और अन्य वित्तीय संस्थानों द्वारा जोखिम भरे लेन-देन को नजरअंदाज करने की प्रवृत्ति पर रोक लगना जरूरी है, ताकि आम उपभोक्ताओं को होने वाली अपूरणीय क्षति को समय रहते रोका जा सके।
लापरवाही साबित होने पर बैंकों पर तय होगी मुआवजे की जिम्मेदारी
सुनवाई के दौरान शीर्ष अदालत ने बैंकों के ढुलमुल रवैये पर अंकुश लगाने के लिए सख्त विधिक रूपरेखा तैयार करने का संकेत दिया। अदालत ने कहा कि वह ऐसे नियम बनाने पर गंभीरता से विचार कर रही है, जहां बैंक तंत्र की शिथिलता या लापरवाही के चलते यदि कोई खाताधारक ठगी का शिकार बनता है, तो उस नुकसान की भरपाई संबंधित बैंक को करनी होगी। प्रधान न्यायाधीश ने स्पष्ट किया कि यदि बैंक निर्धारित सुरक्षा मानकों का पालन करने और संदिग्ध गतिविधियों पर समय पर अलार्म बजाने में विफल रहते हैं, तो बैंक को पीड़ित को पूरा मुआवजा लौटाने के लिए जवाबदेह ठहराया जा सकता है और उनके खिलाफ कानूनी कार्रवाई भी की जा सकती है।
केंद्र सरकार की तरफ से पक्ष रखते हुए अटॉर्नी जनरल आर. वेंकटरमणी ने अदालत को अवगत कराया कि बैंकों की निगरानी, उनके दायित्व तय करने और परिचालन से जुड़े दिशानिर्देश जारी करने का मूल अधिकार क्षेत्र भारतीय रिजर्व बैंक के पास है। इसके बाद अदालत ने देश के केंद्रीय बैंक यानी आरबीआई को इस मुद्दे पर तत्काल संज्ञान लेने और वित्तीय लापरवाही के शिकार बने लोगों को मुआवजा प्रदान करने की एक पारदर्शी प्रणाली तैयार करने का परामर्श दिया।
आरबीआई के नए केवाईसी दिशानिर्देश और अर्थव्यवस्था पर चोट
शीर्ष अदालत ने भारतीय रिजर्व बैंक से यह अपेक्षा की कि वह प्रस्तावित नियमों में ऐसा अनिवार्य प्रावधान शामिल करे जिससे वित्तीय संस्थाओं की चूक के कारण धन गंवाने वाले उपभोक्ताओं को सीधा वित्तीय संरक्षण प्राप्त हो सके। इसके अतिरिक्त, अदालत ने आरबीआई को अगली सुनवाई पर देश में संचालित सभी अधिकृत वित्तीय संस्थानों की एक संपूर्ण सूची प्रस्तुत करने का भी आदेश दिया। सुनवाई के क्रम में पीठ को यह जानकारी भी दी गई कि आरबीआई वर्तमान में नो योर कस्टमर यानी केवाईसी नियमों को और अधिक कड़ा बनाने के लिए नए निर्देशों का मसौदा तैयार कर रहा है, जिसे 30 नवंबर तक जारी किए जाने की संभावना है और इसे दिसंबर में पूरी तरह लागू किया जा सकता है।
सुनवाई के दौरान देश की समग्र वित्तीय व्यवस्था पर पड़ रहे असर का उल्लेख करते हुए प्रधान न्यायाधीश जस्टिस सूर्यकांत ने बताया कि चालू वर्ष में डिजिटल और साइबर ठगी के संगठित नेटवर्क के कारण भारतीय अर्थव्यवस्था को लगभग 800 करोड़ रुपये का भारी नुकसान उठाना पड़ा है। डिजिटल अरेस्ट के इस सुनियोजित खेल में जालसाज स्वयं को कानून प्रवर्तन एजेंसियों, सीबीआई, नारकोटिक्स ब्यूरो, पुलिस या सरकारी मंत्रालयों का वरिष्ठ अधिकारी बताते हैं और नागरिकों को गैर-कानूनी पार्सल या मनी लॉन्ड्रिंग के झूठे मामलों में फंसाने का डर दिखाकर घंटों वीडियो कॉल पर बंधक बनाए रखते हैं। अदालत ने कहा कि नागरिकों को यह बात भली-भांति समझनी चाहिए कि देश का कोई भी कानून फोन या कैमरे के सामने गिरफ्तारी की अनुमति नहीं देता, और ऐसी किसी भी संदिग्ध कॉल पर घबराने के बजाय तत्काल निकटतम पुलिस स्टेशन या साइबर सेल से संपर्क करना चाहिए।