













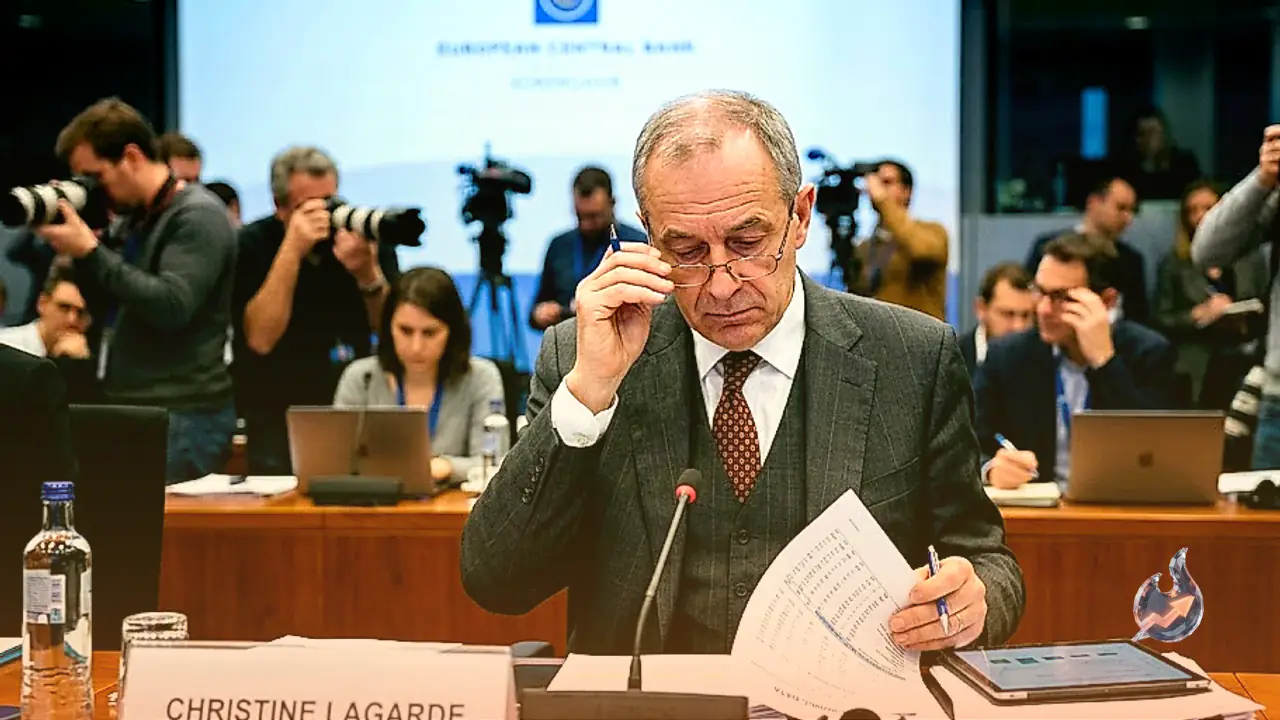

यूरोप में मुद्रास्फीति के ताज़ा आंकड़ों ने केंद्रीय बैंक के सामने एक असाधारण नीतिगत संकट खड़ा कर दिया है। सामान्य आर्थिक परिस्थितियों में जब मुद्रास्फीति तय लक्ष्य से लगभग दोगुनी हो जाती है, तो केंद्रीय बैंक का स्वाभाविक कदम ब्याज दरों में तेज बढ़ोतरी करना होता है। हालांकि, इस समय यूरोज़ोन में वित्तीय बाज़ार स्वयं ही ऐसी स्थितियां पैदा कर रहे हैं, जिससे केंद्रीय बैंक के लिए सीधे तौर पर दरों में इजाफा करना बेहद जोखिम भरा साबित हो सकता है। सरकारी बॉन्ड की यील्ड में आ रहा भारी उछाल वित्तीय परिस्थितियों को पहले से ही सख्त बना रहा है, जिससे यूरोपीय नीति निर्माताओं के हाथ बंधते नजर आ रहे हैं।
मुद्रास्फीति के आंकड़ों में तेज उछाल और मुख्य दबाव
यूरोज़ोन में कंज्यूमर प्राइसेज का हार्मोनाइज्ड इंडेक्स यानी एचआईसीपी (HICP) मुद्रास्फीति सितंबर के दौरान सालाना आधार पर बढ़कर 3.8% पर पहुँच गई। यह आंकड़ा अगस्त के 3.2% से काफी अधिक है और बाज़ार के 3.6% के अनुमान को भी पीछे छोड़ चुका है। यह उछाल पिछले तीन वर्षों का सबसे उच्च स्तर दर्शाता है। इसके साथ ही मुख्य मुद्रास्फीति यानी कोर इन्फ्लेशन भी 2.4% से मामूली बढ़कर 2.5% दर्ज की गई है।
सितंबर में दर्ज की गई इस तेजी के पीछे मुख्य योगदान ऊर्जा और खाद्य पदार्थों की बढ़ती लागत का रहा है। हालांकि व्यापक मूल्य दबाव अब भी अपेक्षाकृत सीमित नजर आ रहे हैं, लेकिन ऊर्जा संकट के कारण हेडलाइन आंकड़ों में आई तेजी केंद्रीय बैंक की चिंताओं को बढ़ा रही है। अब सबसे बड़ा सवाल यह है कि क्या ऊर्जा कीमतों का यह झटका केवल हेडलाइन मुद्रास्फीति तक ही सीमित रहेगा या फिर आने वाले समय में यह कामगारों के वेतन, सेवा क्षेत्र और अन्य उत्पादों की कीमतों में भी फैल जाएगा। यदि सेकंड-राउंड इफेक्ट्स यानी दूसरे दौर के प्रभाव शुरू होते हैं, तो ब्याज दरें बढ़ाने की मांग और ज्यादा मजबूत हो जाएगी।
बॉन्ड यील्ड में तेजी और कर्ज की बढ़ती लागत
एक तरफ जहाँ मुद्रास्फीति बढ़ रही है, वहीं दूसरी तरफ केंद्रीय बैंक के किसी नए कदम के बिना ही वित्तीय बाज़ार में एक अलग किस्म की मौद्रिक सख्ती देखने को मिल रही है। सरकारी बॉन्ड यील्ड में लगातार भारी तेजी आ रही है। जब लंबी अवधि के बॉन्ड की यील्ड बढ़ती है, तो उसका सीधा असर सरकारों, कंपनियों और आम परिवारों की उधारी लागत पर पड़ता है। इससे होम लोन, कॉर्पोरेट फाइनेंसिंग और सरकारी ऋण महंगे हो जाते हैं, जो आर्थिक गतिविधियों और निवेश की गति को धीमा कर देते हैं।
इस स्थिति ने नीति निर्माताओं के सामने एक नई बहस छेड़ दी है। यदि बॉन्ड मार्केट खुद ही वित्तीय हालात को कड़ा कर रहा है, तो केंद्रीय बैंक को अपनी तरफ से दरों में कितनी और वृद्धि करने की आवश्यकता है। यूरोपीय सेंट्रल बैंक इस साल पहले ही दो बार नीतिगत दरों में इजाफा कर चुका है, जिसके बाद डिपॉजिट फैसिलिटी दर 2.50% पर पहुँच गई है। बाज़ार के कुछ विश्लेषणों में दिसंबर में 25 बेसिस पॉइंट की एक और बढ़ोतरी के साथ दर के 2.75% होने और अगले बारह महीनों में कुल 75 बेसिस पॉइंट तक की सख्ती के कयास लगाए जा रहे थे, लेकिन बॉन्ड यील्ड की मौजूदा स्थिति इन अनुमानों को चुनौती दे रही है।
नीति निर्माताओं का नजरिया और मांग पर असर
यूरोपीय सेंट्रल बैंक के कई शीर्ष अधिकारी बाज़ार की इस नई गतिशीलता को स्वीकार कर रहे हैं। बैंक ऑफ फिनलैंड के गवर्नर और ईसीबी गवर्निंग काउंसिल के सदस्य ओली रेहान का कहना है कि ऊर्जा की बढ़ती कीमतें यूरोज़ोन को प्रतिकूल मुद्रास्फीति परिदृश्य के करीब ला रही हैं। हालांकि, उन्होंने वित्तीय बाज़ारों से आ रहे विपरीत प्रभाव को रेखांकित करते हुए कहा कि लंबी अवधि की ब्याज दरों में वृद्धि आर्थिक विकास की रफ्तार को धीमा करेगी और ऊर्जा के झटके को अन्य कीमतों और मजदूरी में स्थानांतरित होने से रोकेगी।
ईसीबी कार्यकारी बोर्ड की सदस्य इसाबेल श्नाबेल का भी यही तर्क है कि वैश्विक बॉन्ड यील्ड में आई तेजी पर अर्थव्यवस्था उम्मीद से ज्यादा प्रतिक्रिया दे सकती है, जिससे कीमतों का दबाव कम होगा। इसके साथ ही ईसीबी के मुख्य अर्थशास्त्री फिलिप लेन ने इस रुख को और पुख्ता करते हुए स्पष्ट किया है कि लंबी अवधि की ब्याज दरों में वृद्धि से आर्थिक वृद्धि सुस्त होगी। लेन के अनुसार, ऊर्जा की भारी लागत के कारण पैदा होने वाली 'डिमांड डिस्ट्रक्शन' यानी मांग में गिरावट ईसीबी की ब्याज दरों में आवश्यक समायोजन को सीमित कर सकती है।
यूरोज़ोन में विखंडन का संकट और फ्रांस का कर्ज दबाव
यूरोप में बॉन्ड यील्ड में हो रही बढ़ोतरी सभी देशों में एक समान कारणों से नहीं हो रही है। इस वैश्विक बिकवाली का एक हिस्सा मुद्रास्फीति, ऊर्जा लागत, राजकोषीय घाटे और वैश्विक नीतियों से जुड़ा है, जिसके चलते अमेरिका, ब्रिटेन, जर्मनी और जापान में उधारी लागत बढ़ी है। लेकिन यूरोप के भीतर फ्रांस की स्थिति ने एक नया संकट खड़ा कर दिया है।
फ्रांस के 10-वर्षीय सरकारी बॉन्ड की यील्ड 5% के करीब पहुँच गई है। इसके साथ ही जर्मन बंड्स की तुलना में फ्रांसीसी ऋण पर निवेशकों द्वारा मांगा जाने वाला जोखिम प्रीमियम (स्प्रेड) यूरोज़ोन संप्रभु ऋण संकट के बाद के उच्चतम स्तर पर आ गया है। मौद्रिक नीति का उद्देश्य पूरे मुद्रा संघ में समान रूप से लागू होना होता है। जब किसी एक देश के राजकोषीय हालात और राजनीतिक अनिश्चितता के कारण उसका स्प्रेड तेजी से बढ़ता है, तो पूरे यूरोज़ोन में वित्तीय विखंडन (फ्रैगमेंटेशन) का खतरा पैदा हो जाता है। सख्त मौद्रिक नीति इस अंतर को और ज्यादा चौड़ा कर सकती है।
ट्रांसमिशन प्रोटेक्शन इंस्ट्रूमेंट और नीतिगत दुविधा
यदि विभिन्न देशों के सरकारी बॉन्ड पर दबाव इसी तरह बढ़ता रहा, तो केंद्रीय बैंक के सामने केवल ब्याज दरें बढ़ाने का ही सवाल नहीं रहेगा, बल्कि यह भी तय करना होगा कि क्या बॉन्ड बाज़ार को सहारा देने के लिए हस्तक्षेप किया जाए। ईसीबी ने 2022 में ट्रांसमिशन प्रोटेक्शन इंस्ट्रूमेंट (टीपीआई) का गठन किया था, ताकि बाज़ार की अवांछित और अव्यवस्थित गतिविधियों को रोका जा सके जो मौद्रिक नीति के प्रवाह को बाधित करती हैं। यह साधन ईसीबी को उन देशों के संप्रभु बॉन्ड खरीदने की अनुमति देता है जो बाज़ार के अनुचित दबाव का सामना कर रहे हैं।
हालांकि, आज के दौर में टीपीआई का इस्तेमाल करना एक बड़ा नीतिगत विरोधाभास खड़ा करता है। एक तरफ उच्च मुद्रास्फीति पर काबू पाने के लिए ब्याज दरें बढ़ाई जा रही हैं, वहीं दूसरी तरफ बॉन्ड खरीदकर उधारी लागत को दबाना अर्थव्यवस्था के कुछ हिस्सों में मौद्रिक नरमी लाने जैसा होगा। यह स्थिति केंद्रीय बैंक के लिए एक अत्यंत जटिल परिदृश्य बनाती है। ईसीबी के अधिकारियों का मानना है कि टीपीआई का उद्देश्य अनुचित विखंडन को रोकना है, न कि सरकारों को उनकी अपनी राजकोषीय नीतियों और बुनियादी कमजोरियों से बचाना। बुंडेसबैंक के अध्यक्ष और ईसीबी गवर्निंग काउंसिल के सदस्य जोकिम नागेल ने स्पष्ट किया है कि उनका प्राथमिक दायित्व मूल्य स्थिरता बनाए रखना है और किसी खास स्प्रेड स्तर के आधार पर स्वत: हस्तक्षेप नहीं किया जा सकता।
यूरोपीय सेंट्रल बैंक के सामने आगे के विकल्प
इस पूरे घटनाक्रम ने यूरोपीय सेंट्रल बैंक को एक ऐसे मोड़ पर लाकर खड़ा कर दिया है जहाँ हर उपलब्ध विकल्प के साथ एक बड़ी कीमत जुड़ी हुई है
- आक्रामक दर वृद्धि जारी रखना: ऊर्जा के झटके को व्यापक मुद्रास्फीति में बदलने से रोकने के लिए दरें बढ़ाना केंद्रीय बैंक की विश्वसनीयता बनाए रख सकता है, लेकिन इससे आर्थिक विकास कमजोर होगा और कर्ज में डूबे देशों के बॉन्ड बाज़ारों में विखंडन गहरा सकता है।
- कड़ाई की गति को धीमा करना: लंबी अवधि की उच्च यील्ड को अपना काम करने देने से कर्जदार अर्थव्यवस्थाओं पर दबाव कम होगा, लेकिन यदि ऊर्जा लागत का असर मजदूरी और सेवाओं में फैल गया, तो नीति के बहुत ढीले रह जाने का जोखिम रहेगा।
- बॉन्ड बाज़ार में हस्तक्षेप: अव्यवस्थित बाज़ार तनाव को रोकने के लिए बॉन्ड खरीदना और साथ ही उच्च नीतिगत दरें बनाए रखना केंद्रीय बैंक को एक ही समय में सख्ती और नरमी दोनों करने की विचित्र स्थिति में डाल देगा।
फिलहाल मुद्रास्फीति 3.8% पर पहुँचने के बावजूद बॉन्ड बाज़ार की मौजूदा सख्ती ने केंद्रीय बैंक के आक्रामक कदमों पर लगाम लगाने का काम किया है। यदि बॉन्ड यील्ड स्थिर होती है और मुख्य मुद्रास्फीति मजबूत बनी रहती है, तो दरें बढ़ाने का मामला स्पष्ट हो सकता है, लेकिन बढ़ते स्प्रेड और वित्तीय दबाव के बीच ईसीबी को फूंक-फूंक कर कदम रखना होगा।