













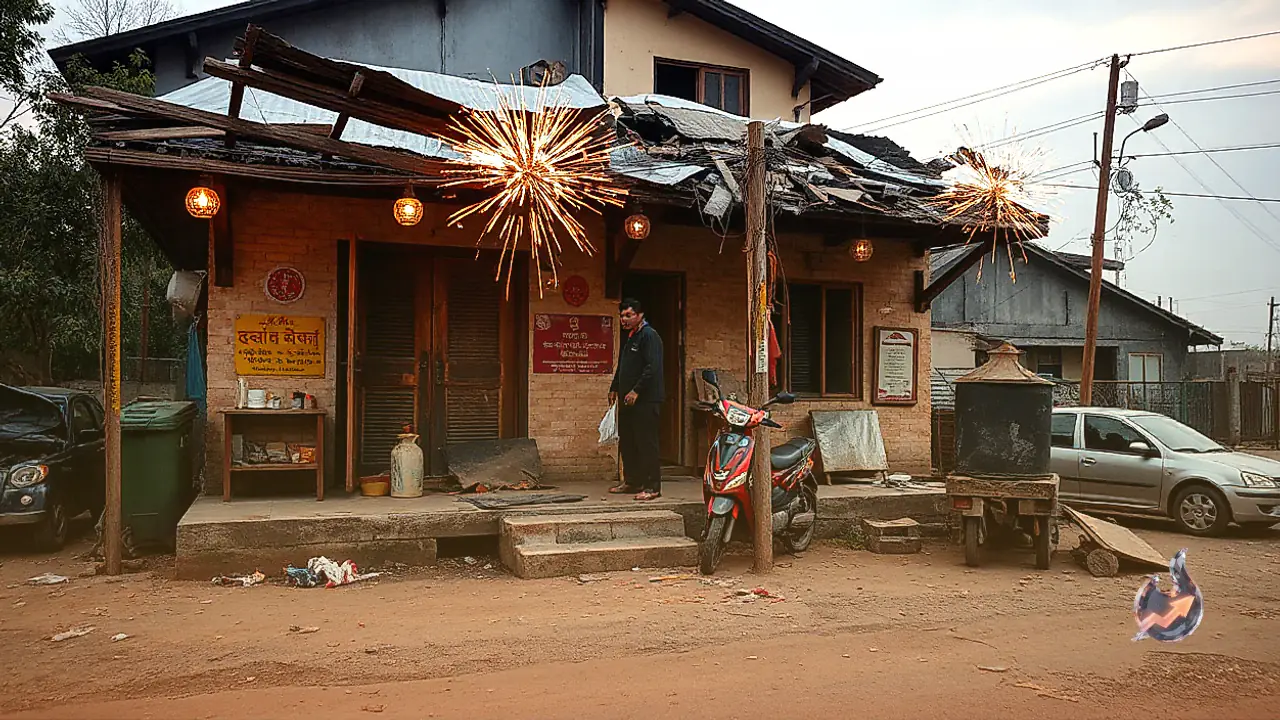
त्योहारों के उल्लास के बीच पटाखों की एक छोटी सी चिंगारी या जलते दीये और मोमबत्तियां अचानक भारी तबाही की वजह बन सकती हैं। घरों में ऐसी लापरवाही से कई बार लाखों रुपये का सामान जलकर राख हो जाता है और परिवारों को भारी वित्तीय आघात झेलना पड़ता है। ऐसे अप्रत्याशित संकट के वक्त यदि घर का बीमा कराया गया हो, तो नुकसान की भरपाई की राह खुल सकती है। लेकिन क्लेम कैसे फाइल करें, किन बातों का ध्यान रखें और यदि बीमा प्रदाता क्लेम खारिज कर दे तो क्या कानूनी अधिकार बचते हैं, इन सभी कानूनी पहलुओं पर फरीदाबाद सेक्टर 12 कोर्ट के एडवोकेट मोहन तिवारी ने विस्तार से सलाह दी है।
पॉलिसी में स्ट्रक्चर और सामान के कवरेज की जांच
घर में सुरक्षा के इंतजाम के साथ सबसे अहम बात यह समझना है कि आपकी पॉलिसी किस दायरे में काम करती है। एडवोकेट मोहन तिवारी के मुताबिक, सबसे पहले यह सुनिश्चित करना होता है कि गृह बीमा वास्तव में मौजूद है या नहीं। इसके साथ ही पॉलिसी के दस्तावेजों में यह बारीकी से जांचना जरूरी है कि उसमें केवल मकान के ढांचे यानी स्ट्रक्चर का बीमा है या घर के भीतर रखे घरेलू सामान के नुकसान की भरपाई भी शामिल की गई है। अक्सर लोग प्रीमियम बचाने के चक्कर में या जानकारी के अभाव में केवल मकान की इमारत का बीमा करा लेते हैं और अंदर के कीमती सामान को छोड़ देते हैं। ऐसी स्थिति में पॉलिसी की हर एक शर्त को पहले से समझना बेहद अहम हो जाता है।
हादसे के तुरंत बाद सुरक्षा और कंपनी को सूचना
अगर दिवाली या किसी भी त्योहार के दौरान घर में आग लगने जैसी अनहोनी घट जाए, तो प्राथमिक कदम हमेशा जान-माल की रक्षा और सुरक्षा होना चाहिए। एडवोकेट मोहन तिवारी स्पष्ट करते हैं कि पहली प्राथमिकता स्वयं और पूरे परिवार को सुरक्षित स्थान पर पहुंचाना है, क्योंकि जान बचाना हर चीज से ऊपर है। एक बार जब परिवार के सभी सदस्य पूरी तरह सुरक्षित हो जाएं, तब बिना अनावश्यक देरी किए अपनी बीमा कंपनी को हादसे की आधिकारिक जानकारी देनी चाहिए। सूचना मिलने के बाद बीमा कंपनी अपने अधिकृत एजेंट या सर्वेयर को घटनास्थल पर भेजती है, जो मौके पर आकर तबाही और नुकसान का प्राथमिक आकलन करता है। उसी सर्वेयर की रिपोर्ट के आधार पर क्लेम की आगे की प्रक्रिया आधिकारिक तौर पर आगे बढ़ती है।
सबूत जुटाना और सर्वेयर के समक्ष पेश करना
क्लेम हासिल करने के लिए आवश्यक कागजी कार्रवाई और ठोस सबूत जुटाना अनिवार्य शर्त है। एडवोकेट मोहन तिवारी बताते हैं कि आग लगने की घटना के फौरन बाद क्षतिग्रस्त इमारत और नष्ट हुए घरेलू सामान के पुख्ता प्रमाण अपने पास सहेज कर रखने चाहिए। जले हुए कमरों, खराब हो चुके उपकरणों और अन्य सामग्री की स्पष्ट तस्वीरें और वीडियो बनाकर सुरक्षित रखना सबसे कारगर तरीका साबित होता है। सर्वेयर जब मौके पर मुआयना करने पहुंचता है, तो वह इन तस्वीरों, वीडियो और आसपास की परिस्थितियों की जांच करता है। मोमबत्ती, दीये या पटाखे से लगी आग के मामलों में बीमा क्लेम निश्चित रूप से मिल सकता है, बशर्ते यह घटना आपकी पॉलिसी के कवरेज में स्पष्ट तौर पर शामिल हो और पॉलिसीधारक ने निर्धारित नियम व शर्तों का पूरी तरह पालन किया हो। घर के सामान की भरपाई भी तभी संभव होगी जब पॉलिसी में इन-हाउस कंटेंट का कवर जुड़ा होगा।
क्लेम खारिज होने पर शिकायत और कानूनी विकल्प
कई बार ऐसा भी होता है कि तमाम औपचारिकताओं और नुकसान के बावजूद बीमा कंपनी क्लेम का भुगतान करने से मना कर देती है। एडवोकेट मोहन तिवारी के अनुसार, यदि कंपनी क्लेम देने से इनकार करे, तो सबसे पहले बीमा कंपनी के आधिकारिक पोर्टल पर जाकर अपनी लिखित शिकायत दर्ज करानी चाहिए। इसके साथ ही मामले से जुड़े संबंधित वरिष्ठ अधिकारी से सीधा संपर्क साधना चाहिए। शिकायत दर्ज कराने के बाद मिलने वाली पावती रसीद या डिजिटल स्क्रीनशॉट को अपने पास सुरक्षित रखना बेहद जरूरी है, क्योंकि यह भविष्य के लिए कानूनी दस्तावेज का काम करता है। यदि कंपनी स्तर पर निवारण न हो और विवाद सुलझने का कोई रास्ता न निकले, तो पॉलिसीधारक सीधे कानूनी कार्रवाई का रास्ता अपनाकर अपने अधिकार की मांग कर सकता है।